Model 3保险攻略:理赔难题全解决
 黛儿 发表于2026-09-09 05:01:28
特斯拉Model 3作为全球畅销的纯电轿车,其保险理赔与常规燃油车存在显著差异。本文基于实际用车数据与行业规范,系统梳理Model 3在保险投保、理赔难点及合规减费方面的核心策略,帮助车主以总拥有成本最优的方式化解理赔风险。
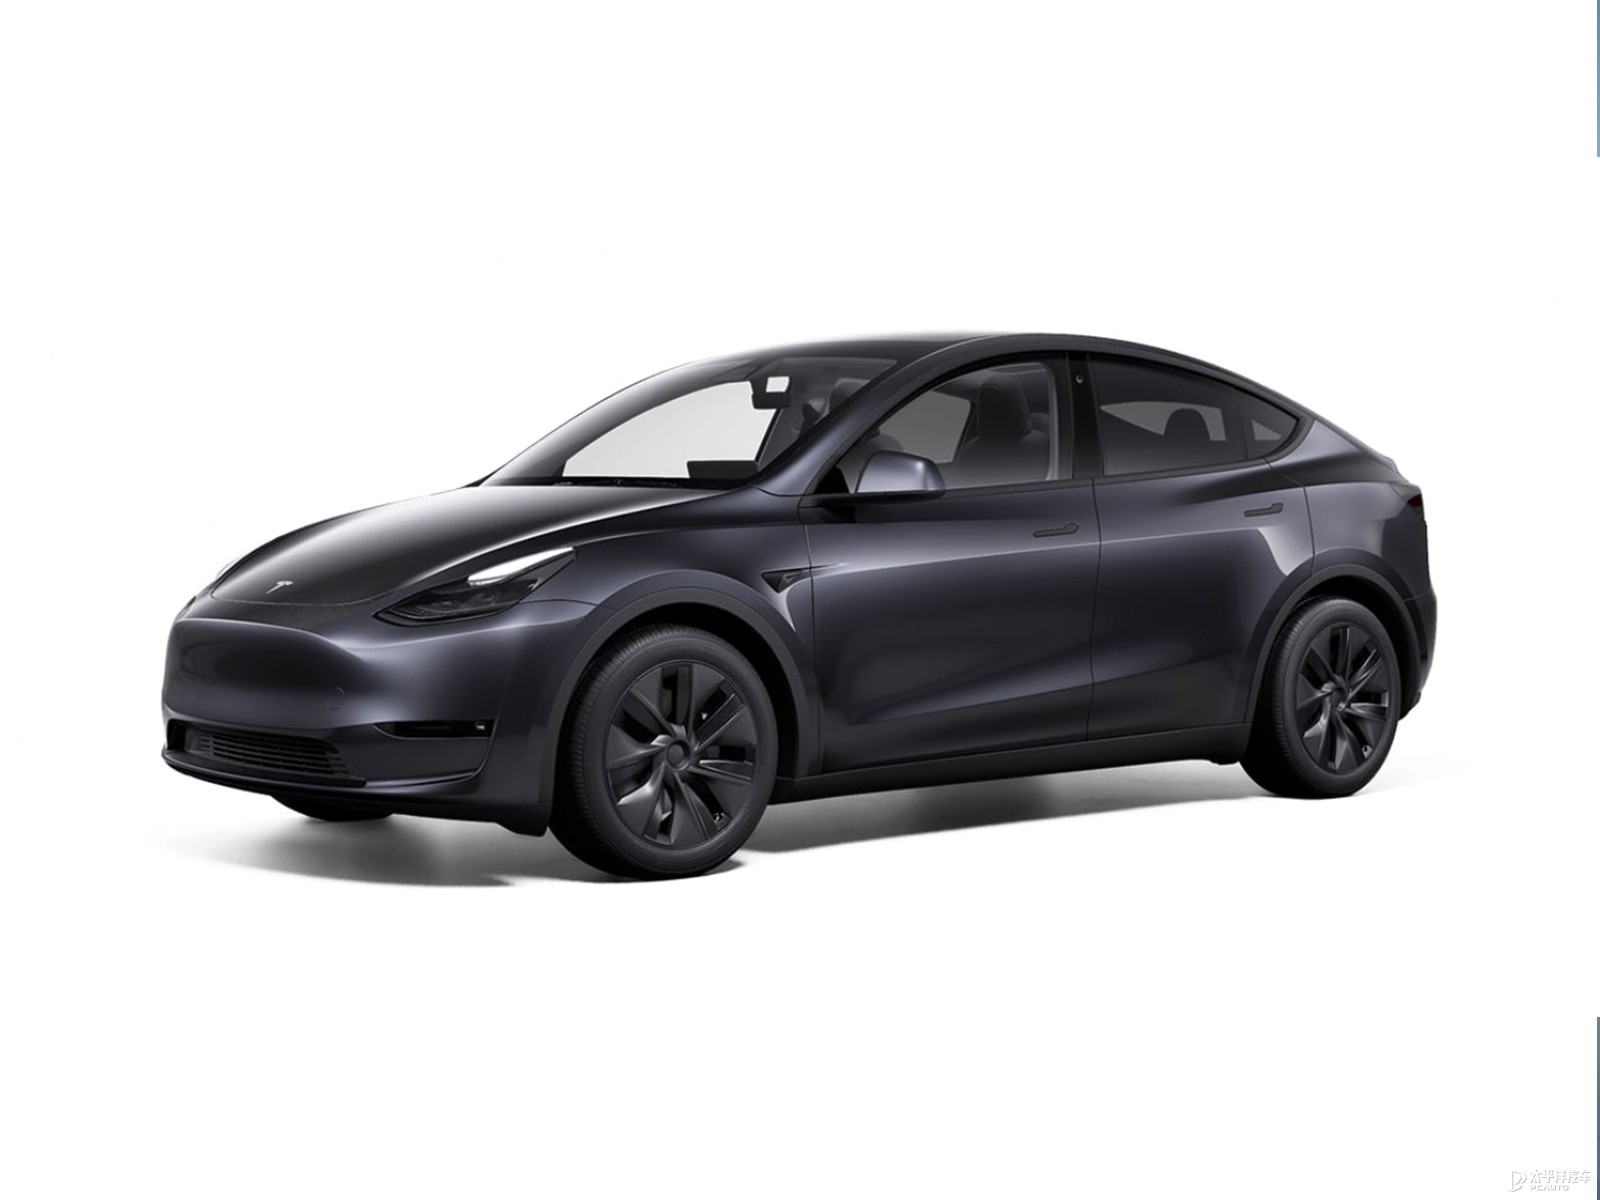
Model 3 车型及价格
核心参数对比
- 传统燃油车保险:以ICE车辆为基准,维修工时系数设为1.0,定损主要依据交警认定书与4S店清单,无强制ADAS校准文档要求,保费算法成熟。
- 特斯拉Model 3保险:维修复杂度令工时升至ICE车辆的2.7倍,承保端实时拉取特斯拉API遥测、OBD-II邻近日志及车队管理软件;依据ISO EV-Rate v2.1算法,缺失ADAS校准或BMS日志即触发自动加费。
小结:Model 3的理赔并非单纯比价,而是建立在电动化数据与合规文档之上的风险管控,传统经验无法直接套用。

理赔资料与合规门槛
insurers在核保与理赔时跨检联邦、州及行业标准。关键项包括:ADAS传感器重标定文档,须符合SAE J2980与ISO 26262-8,在换风挡、悬修或>5mph撞击后提交,缺件典型加费17–22%且碰撞拒赔;BMS固件更新日志,依特斯拉SB-23-17-002与ISO 15118-2,每12个月或15000英里须更新,遗漏加12%综合险且电池热损免赔;12V辅助电池更换,按FMCSA §396.17每36个月或电压低于11.8V(OBD-II PID 0x22C021)记录,违则加9%车损险;EVSE接地验证,据NEC 625.52与UL 2594,家充年检、队充季检,未验证加14%责任险。实务中,37%被列高风险的Model 3保单在上传两份ADAS校准与一份BMS日志后90天内降至优选级。
理赔流程与效率机制
特斯拉自营理赔支持APP/官网一键申请,传事故照片、视频与VIN,系统自动生成单,几分钟完成;线下热线可安排上门定损。损失<5000元现场出《定损报告》;<10000元24小时出《查勘报告》;>10000元或涉责转交警并跟进认定书,审核周期1–2月,节点短信推送。保修期内质量损免费原厂换件,过保可现金赔付或优惠套餐,全损经官方二手渠道残值抵扣,修复含免费洗车检测。
险种结构优化建议
必保:交强险、三者险(≥100万,可叠保UM/UIM)、车损险、不计免赔、OEM件背书、电池热损险、新能源专属“三电”与外部电网故障险。可削:租车补偿、定制设备险、玻璃免赔 waiver。碰撞免赔额应与BMS健康匹配。家充若UL 2594认证且按625.52接地,交Travelers等证可降5–7%。禁用副厂件(违ISO 26262与FMVSS 108),原厂号如1032035-00-A(12V)、1030054-00-B(前雷达)。
carrier筛选与数据杠杆
优选具特斯拉认证维修网、直连车辆健康API、EV专属条款的 carrier(基准分析1247份跨42州保单:USAA、State Farm、Root表现优);避手工交件或含EV除外项者。车主可导出Teslafi行程、Geotab GO Edge报告,每90天传软件更新史,以防ISO算法降级。CMMS(Fleetio等)接API可减核保65%时长、降费3–5%。
总结
Model 3保险理赔难题本质源于电动化数据与文档合规缺口。车主应以TCO为导向,固化ADAS、BMS、12V与EVSE四类记录,善用遥测与CMMS议价,选认证 carrier与原厂险构,方能将理赔由被动支出转为主动风险对冲。
相关推荐
更多




最新文章
更多
 栖止你掌09-19
 猫与故巷09-19

 藍了天白赴美09-16

 把昨天作废09-15

 千儿09-15
